「最近、母が一人でお風呂に入るのを怖がるようになった」
「父の通院や買い物の付き添いが増え、仕事との両立が難しい」
そんなときに頼りになるのが、公的介護保険です。
ところが、「寝たきりにならないと使えない」「申請が難しそう」と考え、家族だけで抱え込んでしまう人もいます。
介護保険は介護が必要な本人を支えるとともに、家族の生活や家計を守るためにも役立つ制度です。
利用できる支援と申請の流れを知り、必要なときに活用できるよう備えておきましょう。
介護保険は、どのような人が利用できる?
公的介護保険は介護や日常生活の支援が必要になった人を社会全体で支える仕組みです。
民間の介護保険のように契約に応じた現金を受け取ることを中心とするものではなく、訪問介護やデイサービスなどのサービスを、一定の自己負担で利用することが基本です。
65歳以上の人は、介護が必要になった原因を問わず、要支援・要介護認定を受けることで利用できます。
一方、40~64歳の医療保険加入者は脳血管疾患や初老期における認知症など、定められた16種類の「特定疾病」が原因で、要支援・要介護状態になった場合に対象となります。
この年代では交通事故などで介護が必要になっても、公的介護保険の対象になるとは限りません。(出典:mhlw.go.jp)
「まだ歩けるから申請できない」と決めつける必要はありません。
入浴や着替えに手助けが必要になった、薬の管理が難しくなったなど、日常生活で困りごとが増えた段階で相談してみましょう。
メリット① 介護サービスの費用負担を抑えられる
大きなメリットは介護にかかる費用の負担を軽減できることです。
保険対象のサービス費用について、利用者の自己負担は原則1割で、一定以上の所得がある65歳以上の人は2割または3割となります。
例えば、支給限度額の範囲内で、保険対象のサービス費用が月10万円かかった場合、1割負担の人の自己負担は1万円です。
全額を自費で負担する場合と比べ、家計への影響を抑えられます。
ただし「介護にかかるお金がすべて1割になる」という意味ではありません。
在宅サービスには要介護度に応じた支給限度額があり、それを超える部分は全額自己負担です。
また、施設の食費・居住費、日用品費なども原則として別にかかります。
対象となる介護サービスの自己負担が月の上限を超えた場合には、「高額介護サービス費」として払い戻される仕組みもあります。
食費・居住費などは対象外なので、利用前に「保険対象の負担」と「それ以外の費用」を分けて確認することが大切です。
メリット② 「本人の自立」と家族の仕事・生活を支えられる
介護保険では、自宅にヘルパーが訪れる訪問介護、日帰りで入浴や機能訓練などを受けるデイサービス、一時的に施設に泊まるショートステイなどを利用できます。
本人の状態に応じて、訪問看護やリハビリテーション、福祉用具の貸与なども選択肢になります。
例えば、80代の母親の入浴を働いている娘が毎回手伝っている家庭を考えてみましょう。
娘は仕事のあとに実家へ通い、休日も介護に追われています。
母親も「迷惑をかけている」と感じ、入浴を遠慮するようになりました。
そこでデイサービスの入浴支援を取り入れれば、母親は専門職の支援を受けながら入浴でき、娘も付き添いの負担を減らせます。
介護離職によって収入が途絶えると、家族の生活費や将来の年金、老後資金にも影響します。
介護サービスの利用料だけでなく、家族が仕事を続けられるかという視点も家計を考えるうえで欠かせません。
メリット③ 住み慣れた家で暮らす環境を整えられる
介護保険には対象となる福祉用具の購入や住宅改修を支援する仕組みもあります。
住宅改修では、手すりの取り付け、段差の解消などが対象となり、原則として対象工事費20万円を上限に所得に応じて7~9割が給付されます。
対象工事費が20万円で1割負担なら、自己負担は2万円です。
ただし、どのようなリフォームでも対象になるわけではなく、原則として工事前の申請が必要です。
先に業者へ依頼せず、ケアマネジャーや自治体に相談しましょう。
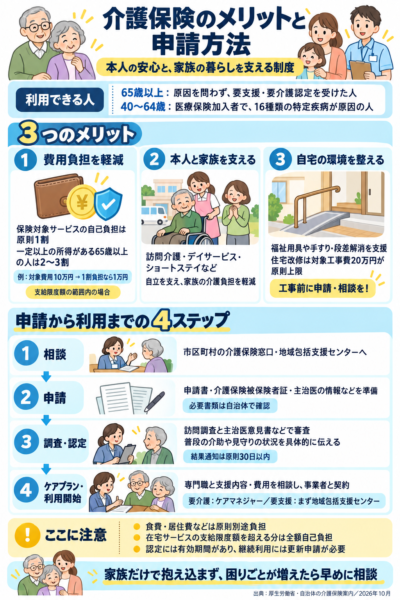
【介護保険のメリットと申請ガイド】
介護保険を利用するための申請方法① 自治体や地域包括支援センターに相談する
介護保険のサービスを利用するには、原則として「要支援・要介護認定」の申請が必要です。
最初の相談先は本人が住む市区町村の介護保険担当窓口、または地域包括支援センターです。
地域包括支援センターは、高齢者の介護や生活の相談を受ける窓口です。
「介護保険を使えるか分からない」という段階でも相談できます。
入院中で退院後の生活が心配な場合は病院の相談員にも相談し、準備を進めましょう。
申請は本人のほか家族も行うことができ、地域包括支援センターや居宅介護支援事業所などに代行を依頼できる場合もあります。
介護保険を利用するための申請方法② 必要書類をそろえて提出する
一般的には、認定申請書、介護保険被保険者証、主治医の氏名や医療機関名などの情報を用意します。
40~64歳の人は、医療保険の加入資格を確認できる書類なども必要になります。
本人確認やマイナンバー確認、代理申請の取り扱いなどは自治体によって異なるため、提出前に窓口や公式サイトで確認してください。
申請後、自治体から主治医へ意見書の作成が依頼されます。
主治医には、介護認定を申請することと、普段の生活で困っていることをあらかじめ伝えておきましょう。
かかりつけ医がいない場合も自己判断で手続きを諦めず、窓口に相談できます。
介護保険を利用するための申請方法③ 認定調査で、普段の状態を伝える
申請後は、調査員が自宅や入院先などを訪問し、心身の状態や日常生活で必要な介助について聞き取ります。
調査結果と主治医意見書などをもとに審査が行われ、非該当、要支援1・2、要介護1~5のいずれかが通知されます。
通知は原則として申請から30日以内ですが、それ以上かかる場合もあります。
調査では当日の様子だけでなく、普段の生活を具体的に伝えることが大切です。
「歩ける」といっても、室内は手すりが必要なのか、外出には付き添いが必要なのかで支援の内容は変わります。
本人が遠慮して「全部できます」と答えてしまうこともあるため、可能なら家族も同席し、転倒、服薬の失敗、夜間の見守りなどをメモにして補足しましょう。
実際より大変に見せる必要はありません。必要な支援が伝わるよう、事実を整理することがポイントです。
介護保険を利用するための申請方法④ ケアプランを作り、利用を開始する
在宅でサービスを利用する場合、居宅介護支援事業所のケアマネジャーに相談します。
本人の希望、家族の状況、予算を踏まえてケアプランを作成し、事業者との契約後に利用を始めます。
認定前に支援が必要な場合は、暫定ケアプランによる利用について相談できます。
ただし、認定結果によって全額自己負担や限度額超過が生じる可能性があるため、事前に確認しましょう。
介護保険は、本人ができることを保ちながら生活し、家族も無理なく支え続けるための制度です。
「家族だけで何とかしなければ」と抱え込む前に、相談窓口へ連絡してみてください。
早めに支援につながることが、本人の安心と家族の暮らしを守る一歩になります。